Domain aavs.de kaufen?
Wir ziehen mit dem Projekt
aavs.de um.
Sind Sie am Kauf der Domain
aavs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aavs.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knoflacher, Hermann: Virus Auto 4.0Virus Auto 4.0 , Das Buch des österreichischen Verkehrsexperten Hermann Knoflacher analysiert und beschreibt die Fehlentwicklungen unserer vom 'Virus Auto' befallenen Gesellschaft und zeigt eindrucksvoll auf, wie die autogerechte Planung zur Zerstörung sozialer, urbaner und ländlicher Strukturen geführt hat. Trotz der enormen Umweltschäden und hohen Unfallzahlen wachsen Jahr für Jahr die Autobahnlandschaften, steigen die Belastungen durch Abgase und Lärm, sodass sich die Frage stellt, warum der Mensch sein Verhalten nicht ändert. Hermann Knoflacher gibt praxiserprobte Antworten und zeigt Wege aus der Misere auf. Hermann Knoflacher, der sich seit mehr als 50 Jahren theoretisch und praktisch mit Stadt- und Verkehrsplanung beschäftigt, legt mit VIRUS AUTO 4.0 die aktualisierte Neuausgabe seines Buchs VIRUS AUTO von 2009 vor. 'Seit das Automobil seinen Siegeszug als persönliches Beförderungsmittel angetreten hat, hat es unsere Welt verändert. Wir haben ihm unsere Städte, Dörfer, Felder anheimgegeben, und heute bedeutet Stadt- bzw. Landschaftsplanung meistenteils auch Verkehrsplanung. Doch diese hat fundamental versagt. Sie hat dem Auto einen Status als Eroberer eingeräumt, dem die Menschen sich zu unterwerfen haben. Wäre das Auto eine Seuche, würde dann nicht ihre alljährliche Opferzahl - nur schon an Verunfallten - eine Panik auslösen? Zusätzlich entstanden durch das Auto die wohlbekannten Schädigungen von Umwelt und Lebensräumen und die nicht zu unterschätzenden Zerstörungen von lokalen Strukturen und der sozialen Begegnungsstätten, als die die Straßen und Plätze einstmals dienten. Knoflachers Vorschläge für eine umweltschonende und menschenwürdige Verkehrspolitik haben gleichermaßen gesellschaftliche, ethische und verkehrspolitische Substanz.' Sacha Rufer (umweltnetz-schweiz) , Zündverteiler > Zünd- & Glühanlagen , Auflage: 2. Auflage, Erscheinungsjahr: 20231115, Produktform: Kartoniert, Autoren: Knoflacher, Hermann, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 432, Abbildungen: 68, Keyword: Auto; Autoverkehr; Lebensraum; Lärm; Mobilität; Stadt; Umwelt; Verbrenner; Verkehrswende, Fachschema: Umwelt / Verschmutzung, Zerstörung~Verkehrsplanung, Fachkategorie: Umweltverschmutzung~Soziale Auswirkungen von Umweltfaktoren~Verkehrsplanung und -politik , Altersempfehlung / Lesealter: 18, ab Alter: 16, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 134, Höhe: 30, Gewicht: 532, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knoflacher, Hermann: Virus Auto 4.0Virus Auto 4.0 , Das Buch des österreichischen Verkehrsexperten Hermann Knoflacher analysiert und beschreibt die Fehlentwicklungen unserer vom 'Virus Auto' befallenen Gesellschaft und zeigt eindrucksvoll auf, wie die autogerechte Planung zur Zerstörung sozialer, urbaner und ländlicher Strukturen geführt hat. Trotz der enormen Umweltschäden und hohen Unfallzahlen wachsen Jahr für Jahr die Autobahnlandschaften, steigen die Belastungen durch Abgase und Lärm, sodass sich die Frage stellt, warum der Mensch sein Verhalten nicht ändert. Hermann Knoflacher gibt praxiserprobte Antworten und zeigt Wege aus der Misere auf. Hermann Knoflacher, der sich seit mehr als 50 Jahren theoretisch und praktisch mit Stadt- und Verkehrsplanung beschäftigt, legt mit VIRUS AUTO 4.0 die aktualisierte Neuausgabe seines Buchs VIRUS AUTO von 2009 vor. 'Seit das Automobil seinen Siegeszug als persönliches Beförderungsmittel angetreten hat, hat es unsere Welt verändert. Wir haben ihm unsere Städte, Dörfer, Felder anheimgegeben, und heute bedeutet Stadt- bzw. Landschaftsplanung meistenteils auch Verkehrsplanung. Doch diese hat fundamental versagt. Sie hat dem Auto einen Status als Eroberer eingeräumt, dem die Menschen sich zu unterwerfen haben. Wäre das Auto eine Seuche, würde dann nicht ihre alljährliche Opferzahl - nur schon an Verunfallten - eine Panik auslösen? Zusätzlich entstanden durch das Auto die wohlbekannten Schädigungen von Umwelt und Lebensräumen und die nicht zu unterschätzenden Zerstörungen von lokalen Strukturen und der sozialen Begegnungsstätten, als die die Straßen und Plätze einstmals dienten. Knoflachers Vorschläge für eine umweltschonende und menschenwürdige Verkehrspolitik haben gleichermaßen gesellschaftliche, ethische und verkehrspolitische Substanz.' Sacha Rufer (umweltnetz-schweiz) , Zündverteiler > Zünd- & Glühanlagen , Auflage: 2. Auflage, Erscheinungsjahr: 20231115, Produktform: Kartoniert, Autoren: Knoflacher, Hermann, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 432, Abbildungen: 68, Keyword: Auto; Autoverkehr; Lebensraum; Lärm; Mobilität; Stadt; Umwelt; Verbrenner; Verkehrswende, Fachschema: Umwelt / Verschmutzung, Zerstörung~Verkehrsplanung, Fachkategorie: Umweltverschmutzung~Soziale Auswirkungen von Umweltfaktoren~Verkehrsplanung und -politik , Altersempfehlung / Lesealter: 18, ab Alter: 16, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 134, Höhe: 30, Gewicht: 532, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
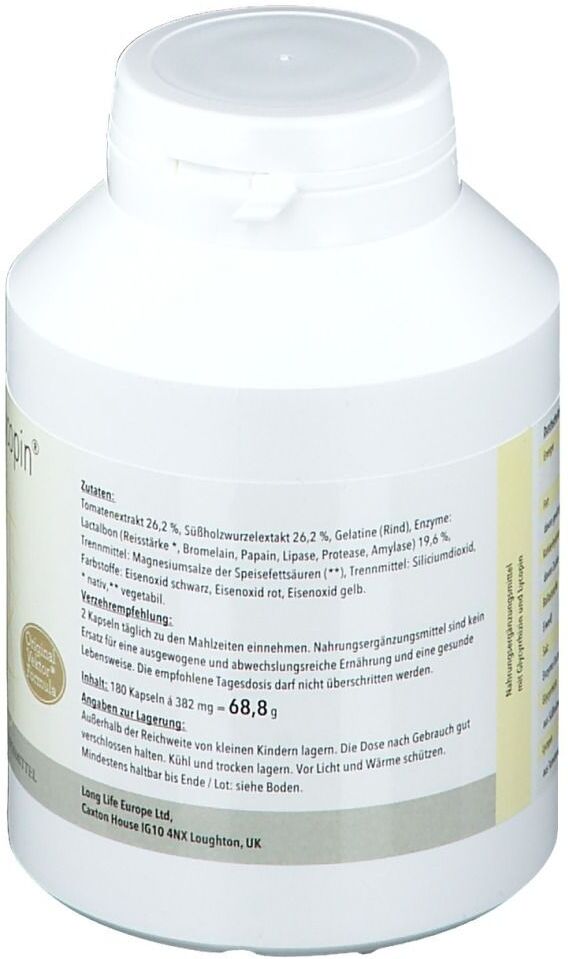
Vektor-Lycopin Vektor Lycopin Kapseln 180 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechselungsreiche Ernährung und eine gesunde Lebensweise.VEKTOR-LYCOPIN® Mit dem patentierten Vektor-Trägerstoff Laktalbon Zutaten:Tomatenextrakt 23,6% (*), Süßholzwurzelextrakt 23,6%, Gelantine (Rind), Lactalbon 19,7% (**),Trennmittel: Magnesiumsalze der Speisefettsäuren (***),Trennmittel: Siliciumdioxid,Farbstoffe: Eisenoxid schwarz, Eisenoxid rot, Eisenoxid gelb Nährwerte: Durchschnittliche Nährwerte: Pro Kapsel Pro 100 g Pro Tagesdosis Brennwert 4,2 kJ 1.100 kJ 8,4 kJ (1 Kcal) (262 Kcal) (2 Kcal) Eiweiß 136 mg 36 g 272 mg Kohlenhydrate 96 mg 25 g 192 mg Fett 9 mg 2,4 g 18 mg Lycopin 5 mg 1,3 g 10 mg Lactalbuminhydrolysat 75 mg 19,6 g 150 mg (*) enthält Lycopin(**) enthält Lactalbuminhydolysat aus Kuhmilch(***) vegetabil Verzehrempfehlung 2 x 1 Kapsel täglich zu den Mahlzeiten einnehmen. Hinweis: Die angegebene Tagesverzehrmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Nach dem Öffnen innerhalb von 3 Monaten aufbrauchen. Nettofüllmenge: 180 Kapseln Hersteller: Exalation Ltd., The Studio, St. Nicholas Close Elstree, Herts WD6 3 EW United Kingdom83,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
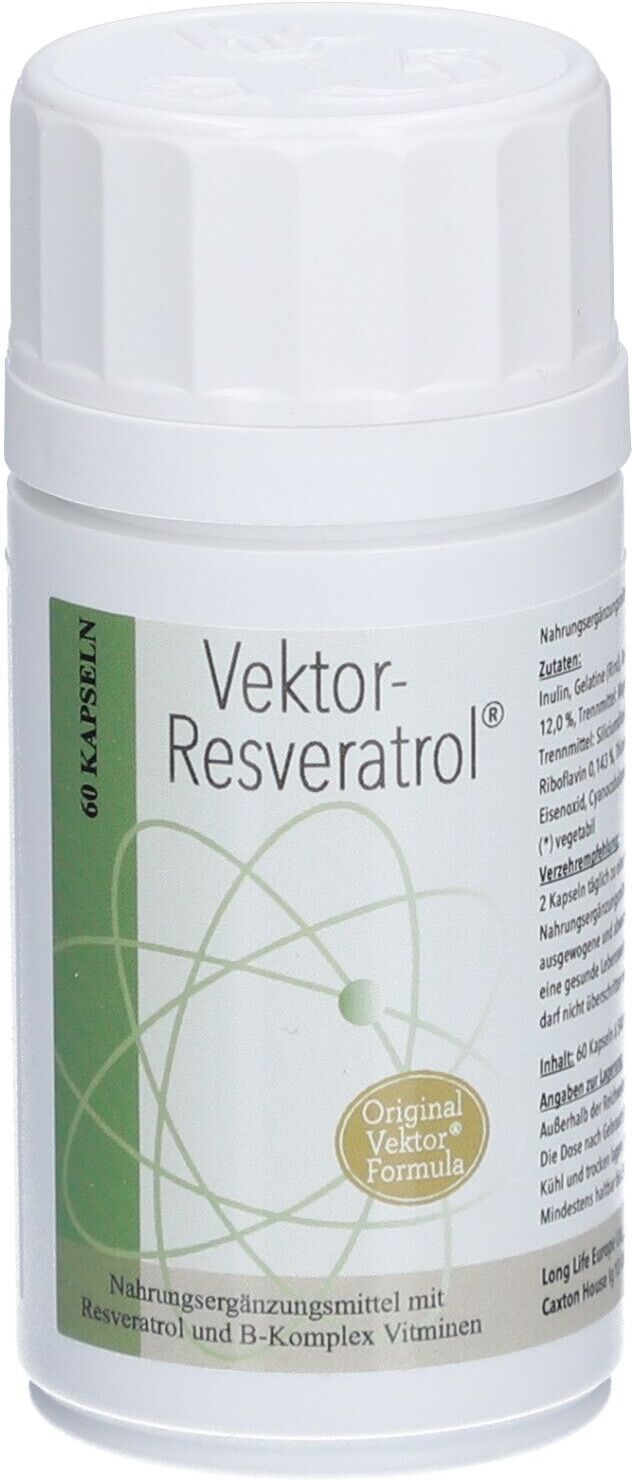
Vektor-Resveratrol Vektor Resveratrol Kapseln 60 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. VEKTOR - RESVERATROL® - mit dem patentierten Vektor-Trägerstoff LaktalbonResveratrol aus Vitis vinifera in der vektor - Formulierung Weitere Hinweise:Die empfohlene tägliche Verzehrmenge (2 Kapseln) darf nicht überschritten werden. Vektor Resveratrol© außerhalb der Reichweite von Kindern lagern. Zutaten pro 100 g:Inulin, Gelatine, Resveratrol (30%-ig aus Vitis vinifera) 15,4%, Lactalbon (Lactalbumin aus Kuh milch ) 12%, Trennmittel: Magnesiumsalze von Speisefettsäuren (vegetabil), Siliciumdioxid, Vitamin B6 HCL 0,178%, Vitamin B2 0,143%, Vitamin B1 HCL 0,140%, Farbstoffe: Eisenoxid schwarz, Eisenoxid rot, Eisenoxid gelb, Vitamin B12 (1%-ig) 0,026% Verzehrempfehlung:2 Kapsel täglich zu einer Mahlzeit einnehmen Durchschnittl.Gehalt 2 Kapseln (=Tagesdosis) %NKV Resveratrol 50 mg - Vitamin B1 1,1 mg 100 Vitamin B2 1,4 mg 100 Vitamin B6 1,4 mg 100 Vitamin B12 2,5 µg 100 Brennwert 13,8 kJ (3,3 Kcal) Nach EU-Richtlinie über die Eiweiß 240 mg Nährwertkennzeichnung von Kohlenhydrate 564 mg Lebensmitteln 496/90/EWG Fett 11 mg -67,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.